Equity Research · estudo de cenário. Este texto explica um modelo de avaliação, não recomenda comprar ou vender VAMO3. Os valores dependem das premissas e não representam cotação atual. Data-base do modelo: 08.09.2026; balanço de referência: 30.06.2026.
A pergunta que importa
A VAMOS aluga caminhões e máquinas. Comprar mais veículos pode elevar a receita, mas exige muito dinheiro antes de cada contrato começar a render. Por isso, a pergunta central é: a empresa consegue gerar mais caixa com a frota que já possui?
Há três caminhos: manter mais veículos alugados, estender contratos e preparar ativos usados para uma nova locação. No cenário do modelo, a ocupação passa de 86,9% em 2025 para 90% em 2026 e se aproxima de 92% em 2030. Alguns pontos percentuais fazem diferença quando aplicados a uma frota grande.
O plano para 2026 combina R$ 3,25 bilhões em novos ativos, R$ 500 milhões no programa Sempre Novo e R$ 750 milhões em extensões de contratos. Somados, são R$ 4,50 bilhões de capex implantado, uma medida de capital colocado para trabalhar. Ela não deve ser confundida com R$ 4,50 bilhões de compras de veículos novos ou com uma saída de caixa idêntica no ano.
O teste é o caixa
Lucro e EBITDA ajudam a medir o resultado operacional, mas não mostram sozinhos quanto a expansão da frota consome. O modelo usa o fluxo de caixa livre da firma (FCFF): caixa gerado pelas operações depois de impostos e investimentos, antes do pagamento de juros e principal da dívida. É o fluxo disponível para todos os financiadores da empresa, credores e acionistas.
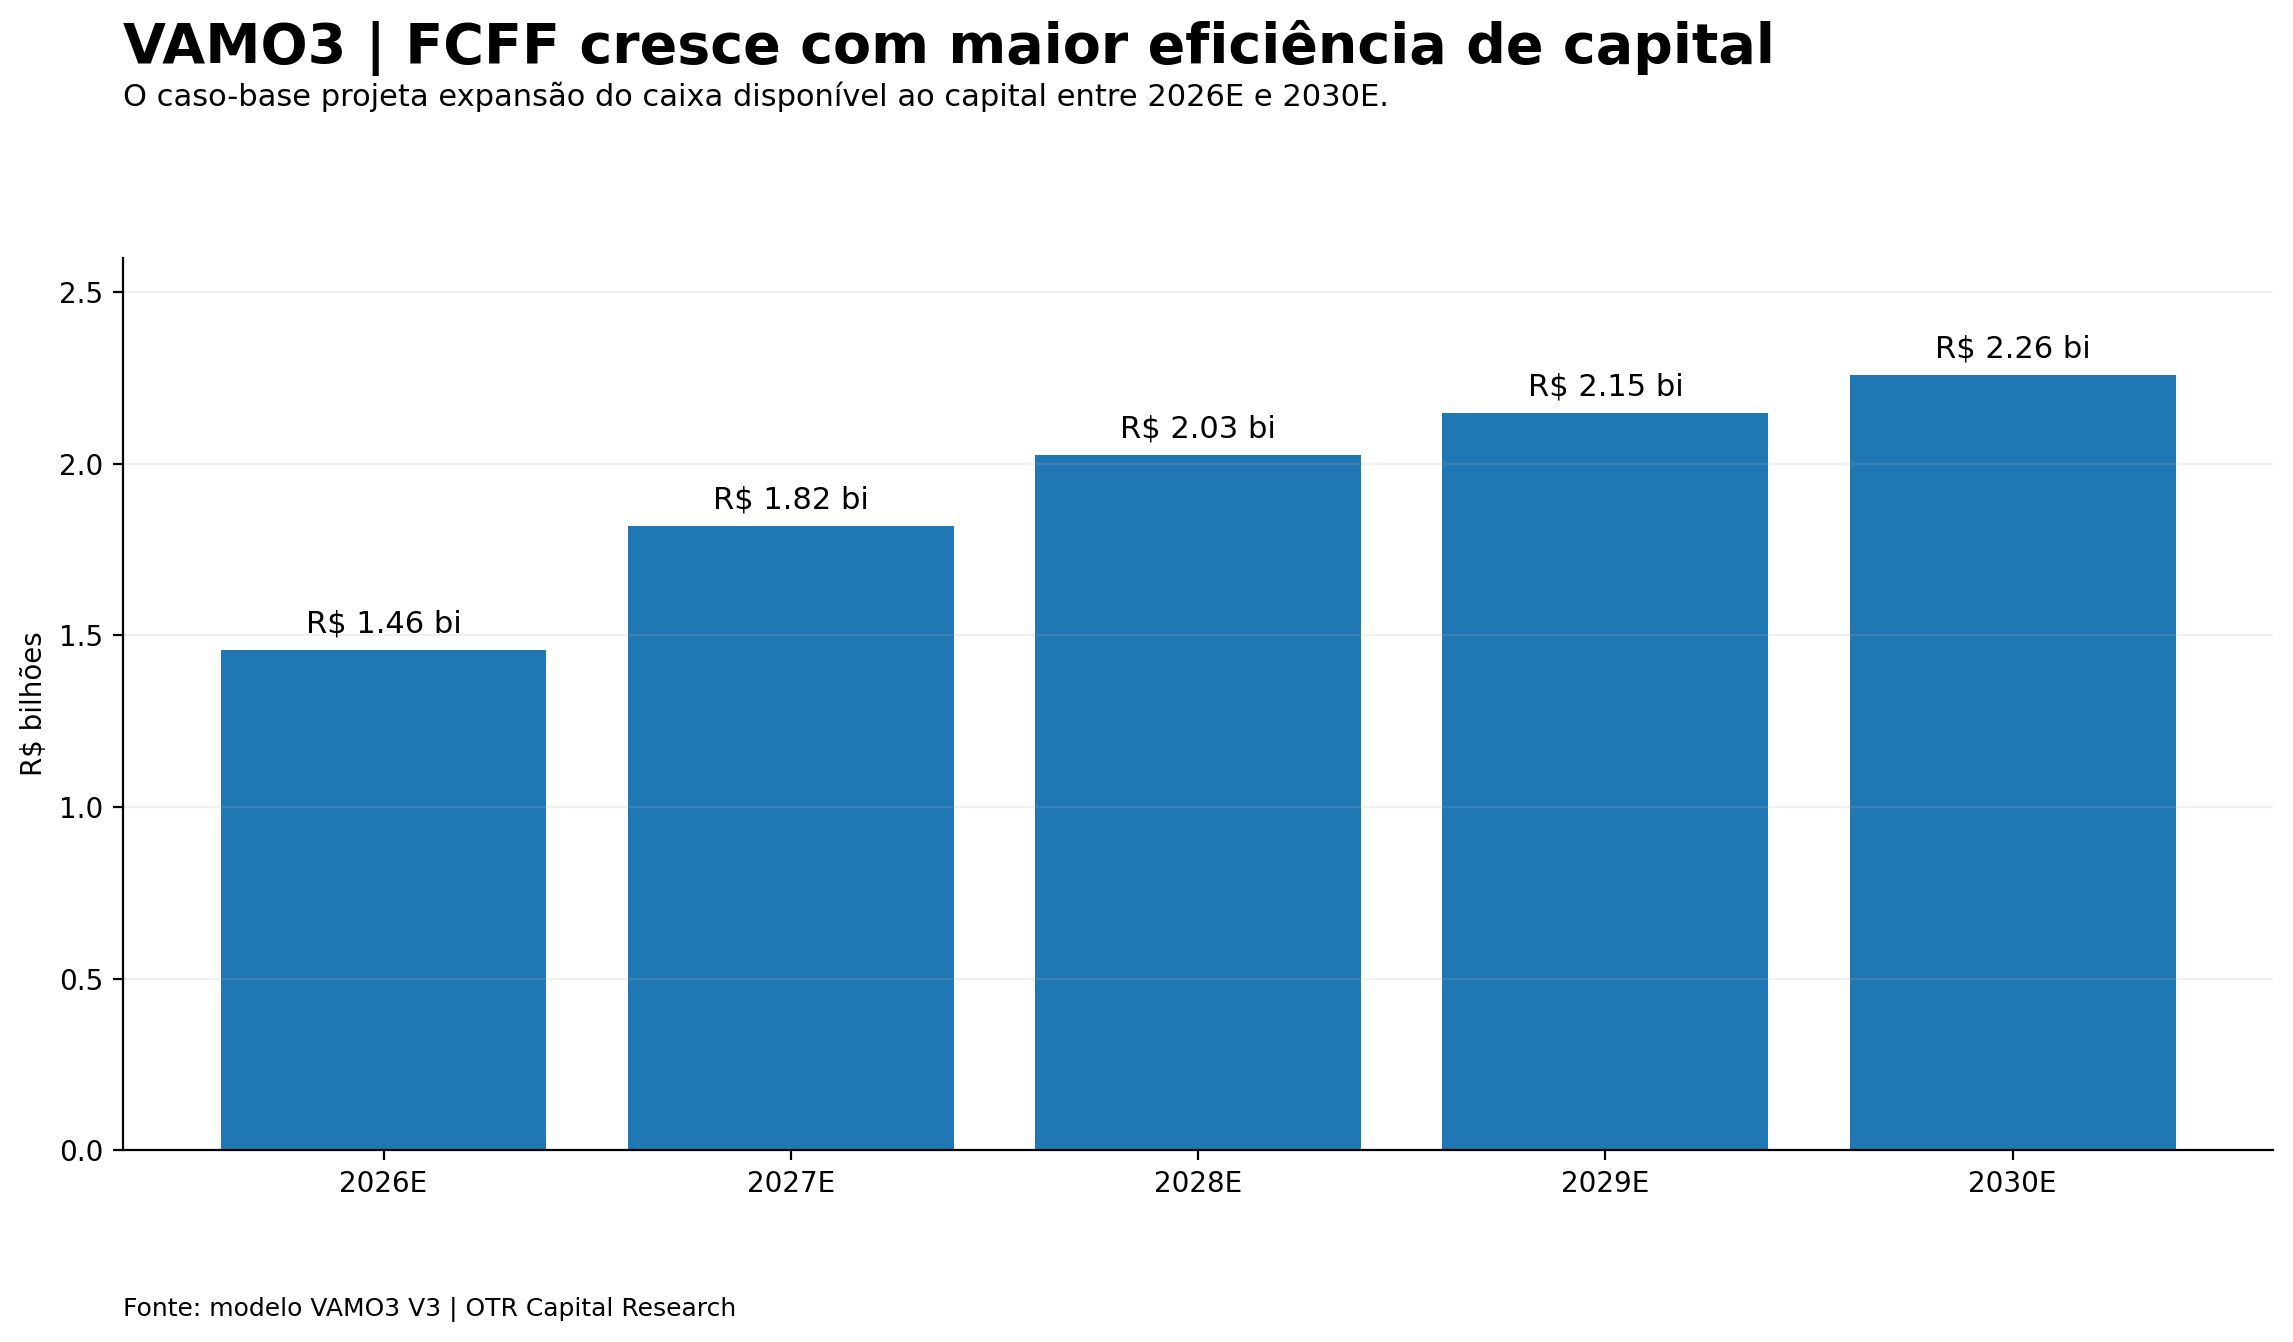
No cenário-base, o FCFF cresce de R$ 1,46 bilhão em 2026 para R$ 2,26 bilhões em 2030. O gráfico mostra a trajetória projetada, não valores já realizados.
Fonte: modelo VAMO3 V3, OTR Capital Research. Valores estimados.
Um detalhe evita inflar ou reduzir artificialmente esse caixa: na venda de um seminovo, o custo contábil do veículo não é uma nova compra à vista. O desembolso ocorreu quando ele entrou na frota. O modelo ajusta essa diferença para não contar a mesma saída duas vezes.
Por que a dívida pesa tanto?
Uma frota financiada custa dinheiro mesmo quando está parada. O modelo parte de dívida líquida de R$ 11,56 bilhões em 30.06.2026. A redução da dívida depende de a geração de caixa superar as necessidades de crescimento e financiamento ao longo do tempo.
Para trazer os fluxos futuros a valor de hoje, o modelo usa WACC de 12,86%. Pense nele como a taxa mínima exigida pelo conjunto de credores e acionistas: quanto maior essa taxa, menos vale hoje o caixa esperado daqui a alguns anos. O cálculo adota pesos de dívida e capital próprio derivados de referências comparáveis; isso ainda não fecha, por si só, uma trajetória de desalavancagem da VAMOS. Também falta conciliar integralmente emissões, hedge e custo efetivo da dívida. Essas são limitações relevantes do cenário.
O número é um cenário, não uma promessa
Ao descontar o FCFF, o modelo chega a R$ 22,78 bilhões para a firma. Depois de subtrair R$ 11,56 bilhões de dívida líquida, restam R$ 11,22 bilhões para os acionistas. Divididos por 1,2218 bilhão de ações, isso resulta em R$ 9,18 por ação, um valor indicativo sob as premissas do V3. A cotação de R$ 3,52 usada na análise é apenas a referência histórica da data-base.
O primeiro fluxo descontado foi aproximado como metade do FCFF anual de 2026, ou cerca de R$ 728,5 milhões, porque a avaliação começa em 30 de junho. É uma simplificação do modelo, não uma projeção operacional específica para o segundo semestre.
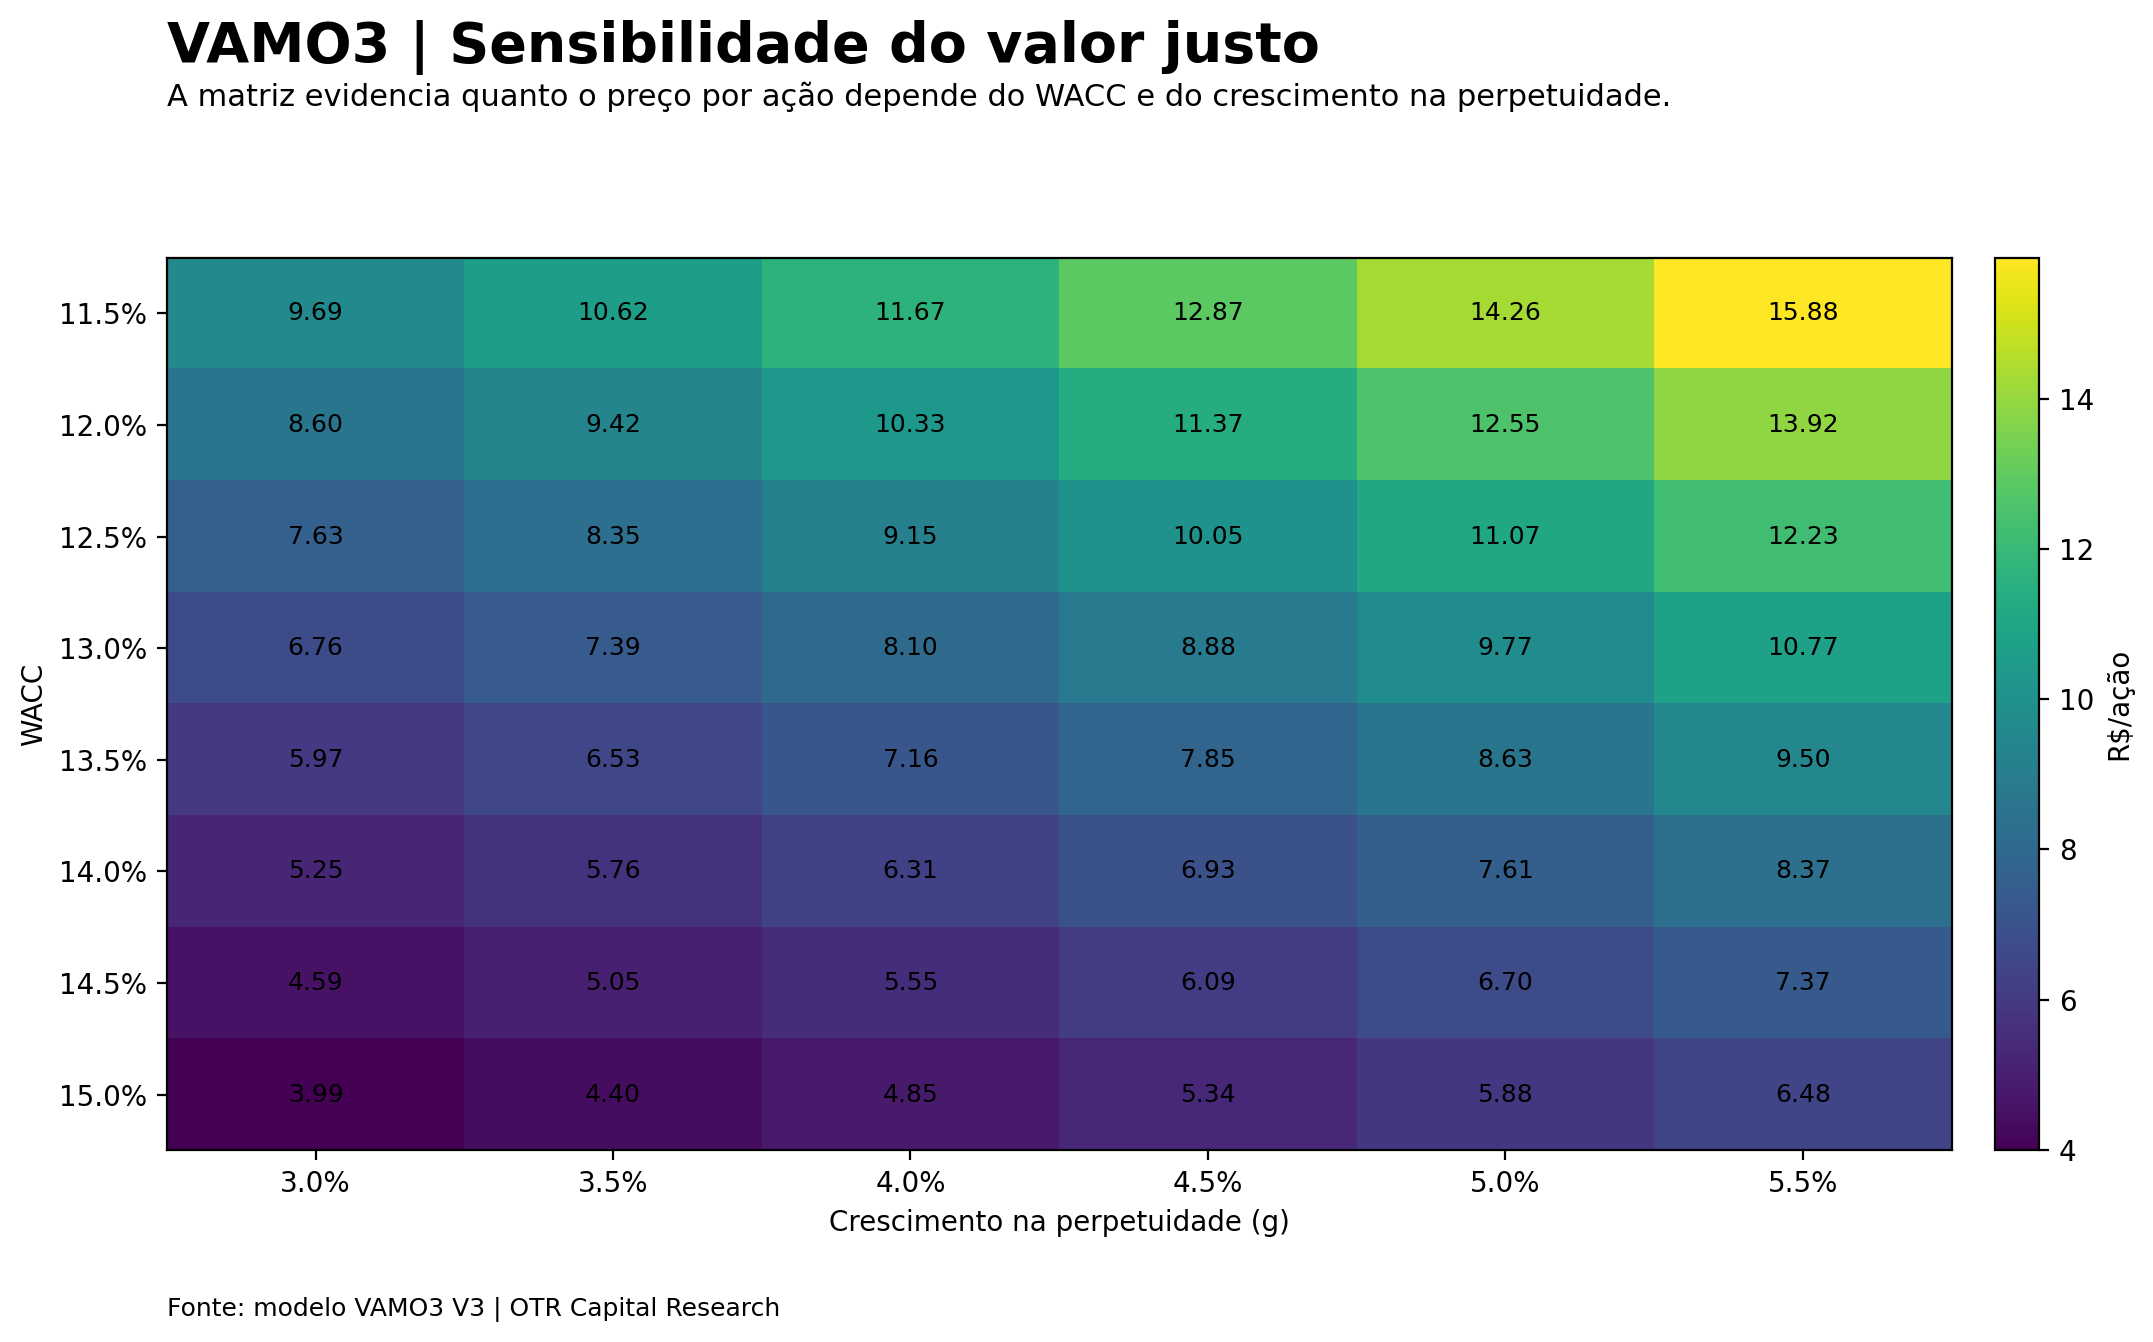
O ponto mais sensível vem depois de 2030: a perpetuidade representa 71,84% do valor da firma. Assim, pequenas mudanças no WACC ou no crescimento de longo prazo alteram bastante o resultado. A matriz abaixo permite visualizar essa dependência. O caso-base usa WACC exato de 12,8649% e crescimento perpétuo de 4,5%; a linha arredondada de 13,0% produz R$ 8,88, por isso não coincide com R$ 9,18.
Fonte: modelo VAMO3 V3, OTR Capital Research. Valores estimados.
O que acompanhar
O cenário ganha consistência se a ocupação subir, a frota voltar a gerar receita em novos contratos, o investimento permanecer disciplinado e a dívida líquida cair. Vale acompanhar esses quatro dados nos próximos resultados, junto ao preço de venda dos seminovos e ao custo das novas captações. Se a conversão em caixa ou o custo da dívida vierem piores que o previsto, o valor calculado pode mudar muito.
Em resumo: o modelo aponta uma possibilidade de ganho de eficiência, mas seu resultado depende sobretudo de execução, financiamento e premissas de longo prazo. R$ 9,18 é uma ferramenta para discutir essas hipóteses, não um preço-alvo garantido.
Fontes e metodologia: VAMOS RI — fundamentos e planilhas, emissões e composição acionária; Banco Central; Federal Reserve; Damodaran; QuantBrasil. Estimativas e arredondamentos: OTR Capital Research.